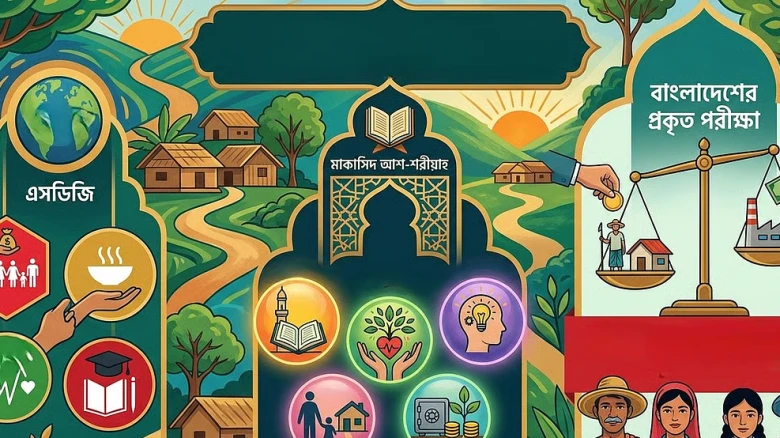
টেকসই উন্নয়ন প্রতিবেদন ২০২৬ অনুযায়ী ১৬৭ দেশের মধ্যে বাংলাদেশের অবস্থান ১১০তম এবং স্কোর ৬৪ দশমিক ৮৪, যা দেশের সার্বিক উন্নয়নে প্রাতিষ্ঠানিক ঘাটতির বিষয়টি স্পষ্ট করে তোলে। অর্থনীতিবিদ ড. এম কবির হাসান তাঁর সাম্প্রতিক বিশ্লেষণে উল্লেখ করেছেন যে, বাংলাদেশের সংকট কেবল লক্ষ্য নির্ধারণের নয়, বরং লক্ষ্য ও ভাষাকে ফলাফলে রূপান্তর করতে সক্ষম প্রাতিষ্ঠানিক কাঠামোর অনুপস্থিতি। জাতীয় রাজস্ব বোর্ডের তথ্যমতে ২০২৪-২৫ অর্থবছরে কর-জিডিপি অনুপাত নেমে এসেছে ৬ দশমিক ৭ শতাংশে, যা দক্ষিণ এশিয়ার মধ্যে সর্বনিম্ন এবং বাংলাদেশ ব্যাংকের তথ্যানুযায়ী ২০২৬ সালের জুনে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা।
বৈশ্বিক অভীষ্ট বা এসডিজি অর্জনের ক্ষেত্রে বাংলাদেশ দীর্ঘদিন ধরে নানা চ্যালেঞ্জের মুখোমুখি। পরিকল্পনা মন্ত্রণালয়ের বাস্তবায়ন পরিবীক্ষণ ও মূল্যায়ন বিভাগের হিসাবে ২০২৫-২৬ অর্থবছরে বার্ষিক উন্নয়ন কর্মসূচির বাস্তবায়নের হার মাত্র ৬৭ দশমিক ৫২ শতাংশ, যা বহু বছরের মধ্যে সর্বনিম্ন। একইসঙ্গে রাজস্ব বোর্ড লক্ষ্যমাত্রার চেয়ে প্রায় ৮৮ হাজার কোটি টাকা কম আদায় করেছে এবং টানা দশম বারের মতো রাজস্ব আদায়ের লক্ষ্য অপূর্ণ রয়েছে। অন্যদিকে খানা জরিপ ২০২২ অনুযায়ী দারিদ্র্যের হার কিছুটা কমলেও আয়বৈষম্যের গিনি সহগ শূন্য দশমিক ৪৯৯-এ উন্নীত হয়েছে, যা সম্পদের অসম বণ্টনের চিত্র ফুটিয়ে তোলে।
উন্নয়ন তখনই অর্থবহ হয়, যখন লক্ষ্য কাগজ থেকে নেমে মানুষের জীবনে পৌঁছায় এবং প্রবৃদ্ধি ন্যায়, মর্যাদা ও প্রকৃত সুযোগে রূপান্তরিত হয়। বাংলাদেশের কাজ নতুন করে এসডিজির তালিকা আওড়ানো নয়, কাজটি হলো এমন প্রতিষ্ঠান গড়া, যাদের হাতে জনগণের সম্পদ ও ভবিষ্যৎ তুলে দেওয়া যায়।
ইসলামি আইনশাস্ত্রের মাকাসিদ আল-শরিয়াহ বা শরিয়তের অভীষ্ট উদ্দেশ্য অনুযায়ী মানুষের জীবন, জ্ঞান, সম্পদ ও মর্যাদা সুরক্ষা করা অত্যন্ত জরুরি। জাকাত, ওয়াক্ফ ও সামাজিক সুকুকের মতো ইসলামি সামাজিক অর্থায়ন ব্যবস্থার বিপুল সম্ভাবনা থাকলেও সঠিক ব্যবস্থাপনার অভাবে তা কাঙ্ক্ষিত সুফল দিতে পারছে না। বাংলাদেশ ব্যাংকের হালনাগাদ তথ্য অনুযায়ী ২০২৬ সালের মার্চে পূর্ণাঙ্গ ইসলামি ব্যাংকগুলোর খেলাপি ঋণের হার দাঁড়িয়েছে ৫৮ দশমিক ৪ শতাংশে, যা আনুষ্ঠানিক শরিয়াহ সম্মতি এবং প্রকৃত ন্যায়বিচারের পার্থক্যের বিষয়টি জোরালোভাবে সামনে আনে।
বিশ্লেষকরা মনে করেন, এসডিজি এবং মাকাসিদভিত্তিক উন্নয়নের সুফল পেতে হলে কেবল তাত্ত্বিক আলোচনা যথেষ্ট নয়। পরিকল্পনা কমিশনের পক্ষ থেকে জেলা ও আয় স্তরভেদে জীবন, জ্ঞান, সম্পদ ও মর্যাদার সূচক নিয়ে মাকাসিদ-সংগত উন্নয়ন স্কোরকার্ড প্রকাশ করা প্রয়োজন। পাশাপাশি ডিজিটাল ওয়াক্ফ নিবন্ধন নিশ্চিত করা, প্রকৃত দরিদ্রমুখী সামাজিক সুরক্ষা ব্যয় আলাদা করা এবং বাংলাদেশ ব্যাংকের শরিয়াহ তত্ত্বাবধানের পরিধি বাড়িয়ে সুশাসন প্রতিষ্ঠা করা এখন সময়ের দাবি।
মন্তব্য করুন

ব্রেকিং নিউজ ও গুরুত্বপূর্ণ সংবাদের তাৎক্ষণিক আপডেট পেতে নোটিফিকেশন অন করুন।